La diferencia entre margen bruto y margen neto es la que separa «vendo mucho» de «gano dinero». He visto negocios con un bruto envidiable cerrar el año en pérdidas, y la explicación siempre estaba en el tramo que va de uno a otro.
Qué mide cada uno
El margen bruto es lo que queda de una venta después de restar lo que cuesta producirla o comprarla. Responde a una pregunta concreta: ¿está bien puesto mi precio?
El margen neto es lo que queda al final, después de todo: estructura, personal, alquiler, intereses e impuestos. Responde a otra muy distinta: ¿este negocio gana dinero?
Son dos preguntas independientes, y esa es la clave. Puedes tener un precio bien puesto y una estructura que se lo come entero.
El ejemplo completo
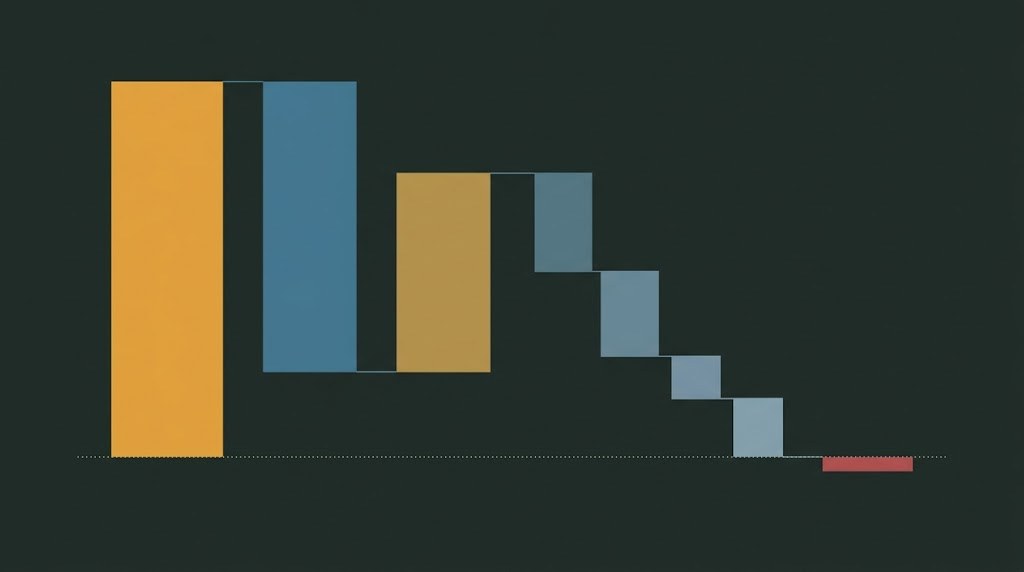
Una tienda factura 200.000 euros al año. Compra la mercancía por 120.000. Su margen bruto es de 80.000, un 40 % sobre ventas. Buen dato.
Ahora bajemos. Alquiler: 24.000. Dos sueldos con cotizaciones: 46.000. Suministros, gestoría y seguros: 9.000. Intereses de un préstamo: 3.000. Total de estructura: 82.000.
Resultado: pierde 2.000 euros al año, con un margen bruto del 40 %.
Fíjate en lo que esto significa. Subir ventas un 10 % con el mismo margen bruto aporta 8.000 euros y salva el año. Bajar la estructura un 10 % aporta 8.200 y lo salva igual. La segunda palanca casi nunca se mira, y suele ser la más rápida.
Los tres errores que veo en la trastienda
Fijar precios mirando solo el bruto. «Con un 40 % voy bien» es una frase sin sentido si no sabes cuánta estructura tienes que cubrir. El porcentaje bueno depende de tus costes fijos, no del sector.
Olvidar el sueldo del dueño. Si no te pagas nómina, tu resultado está inflado exactamente en lo que deberías cobrar. Es el maquillaje más común y el más caro.
Mezclar meses buenos y malos. Una media anual esconde que llevas siete meses perdiendo y compensas en campaña. Mira mes a mes o no verás el problema hasta diciembre.
Cómo usar los dos números para decidir
- Calcula tu punto muerto: divide la estructura anual entre tu margen bruto en porcentaje. Es lo que tienes que facturar para no perder.
- Compáralo con tu facturación real. La distancia entre ambos es tu colchón o tu problema.
- Si estás por debajo, decide qué palanca tocas: precio, coste de compra o estructura. Las tres funcionan, pero tardan cosas distintas.
- Repite el cálculo cada trimestre. La estructura crece sola si nadie la mira.
Preguntas frecuentes
¿Cuál es un buen margen neto? Depende del sector: en distribución puede ser del 2 al 5 %, en servicios del 15 al 25 %. Comparar tu neto con el de otro sector no aporta nada.
¿Puedo tener buen bruto y pérdidas? Sí, y es lo más habitual en negocios con local y plantilla. El precio está bien; la estructura no cabe.
¿Qué palanca muevo primero? Normalmente la estructura, porque el efecto es inmediato y no depende de que el cliente acepte una subida.
Puntos clave
- El bruto dice si el precio está bien; el neto dice si el negocio gana.
- Un 40 % de bruto puede acabar en pérdidas si la estructura no cabe.
- Si no te pagas nómina, tu resultado está inflado.
- El punto muerto es estructura dividida entre margen bruto en porcentaje.
- Recortar estructura actúa antes que subir ventas.