Hay una frase que oigo en casi todas las primeras reuniones con un cliente nuevo: «Rocío, si estoy ganando dinero, ¿dónde está?». La cuenta de resultados dice que el trimestre ha ido bien y el extracto del banco dice justo lo contrario. Casi nunca hay un error contable detrás: beneficio y caja miden cosas distintas, en momentos distintos. Aquí tienes el puente entre los dos, renglón a renglón, con los números de un trimestre hechos delante de ti.
Beneficio y caja: dos preguntas distintas
El beneficio responde a una pregunta: ¿he vendido por encima de lo que me ha costado vender? Se calcula con criterio de devengo, así que una venta entra en la cuenta de resultados el día que emites la factura, la cobres en marzo o en julio.
La caja responde a otra muy diferente: ¿tengo con qué pagar las nóminas del día 30? Solo se mueve cuando el dinero entra o sale de verdad de la cuenta. Los negocios que he visto cerrar no cerraron por la primera pregunta, sino por la segunda.
Se lo resumo así a mis clientes: el beneficio dice si el negocio tiene sentido y la caja, si llegas a fin de mes. Beneficio y caja son dos respuestas y ninguna sustituye a la otra.
Un trimestre real: 18.000 euros de beneficio y 8.500 menos en el banco
El invierno pasado me llamó el dueño de un taller de carpintería metálica de un polígono a las afueras. Nos sentamos en una mesa plegable junto a la sierra, con el calefactor de gasoil zumbando y dos cafés de máquina en vaso de plástico que se enfriaron sin que ninguno los tocara. Traía una carpeta de anillas con las facturas del trimestre, el olor a taladrina pegado a las manos y una sola pregunta: su gestor le decía que había ganado dinero y él llevaba dos meses sin poder sacarse un sueldo. Estuvimos hasta las nueve de la noche. La respuesta cabía en cinco renglones.
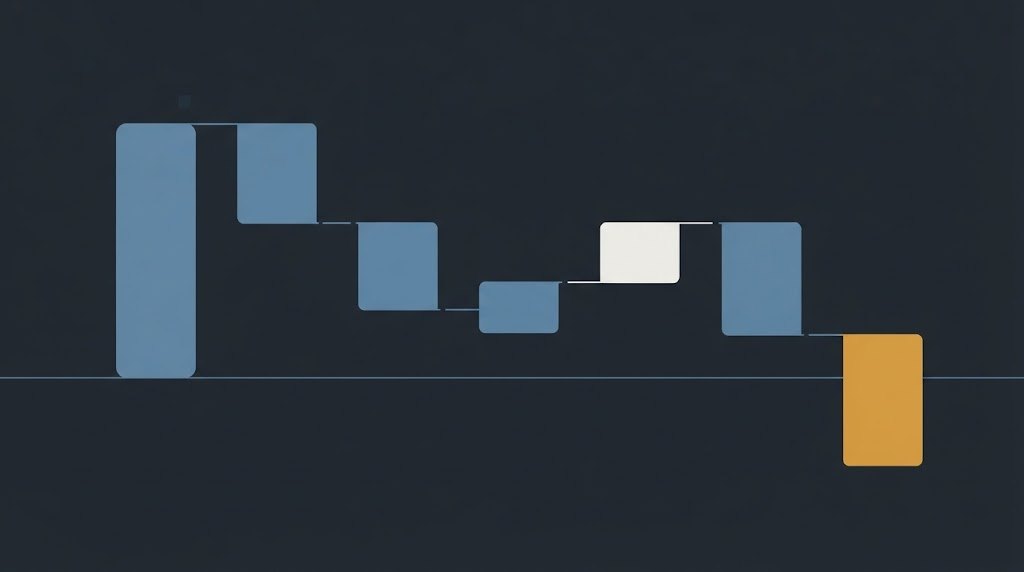
Partimos de su beneficio del trimestre: 18.000 euros, con 90.000 de ventas y 72.000 de gastos. De ahí al saldo del banco:
- Clientes que todavía no han pagado: −12.000 euros. De las 90.000 facturadas quedaban 30.000 sin cobrar al cierre; al empezar el trimestre le debían 18.000 de diciembre, que sí entraron. 18.000 − 30.000 = −12.000.
- Material en la estantería: −8.000 euros. Compró chapa y perfilería por 8.000 euros que a 31 de marzo seguían sin cortar. Pagados, pero no son gasto del trimestre: lo serán cuando se vendan.
- Principal del préstamo: −3.600 euros. La cuota de la plegadora son 1.500 euros al mes, 1.200 de principal y 300 de intereses. En el trimestre pagó 4.500: los 900 de intereses ya estaban restados en el beneficio y los 3.600 de principal no aparecen por ningún sitio.
- Amortización: +2.000 euros. La furgoneta y la maquinaria se desgastan, y ese desgaste resta 2.000 euros al resultado sin que salga un euro de la cuenta. Se vuelve a sumar.
- IVA del trimestre anterior: −4.900 euros. Se liquidó en enero. Nunca fue gasto, porque ese dinero nunca fue suyo.
La cuenta completa: 18.000 − 12.000 − 8.000 − 3.600 + 2.000 − 4.900 = −8.500 euros. Todo va sin IVA: el que cobró durante el trimestre entró en el banco, pero no era suyo, y de eso va el apartado siguiente. Con 18.000 euros de beneficio, el dinero suyo en el banco bajó 8.500 en el mismo trimestre. Los 26.500 euros de diferencia no se habían evaporado: estaban en facturas por cobrar, en chapa sin cortar y en dos pagos que no pasan por la cuenta de resultados.
Los tres agujeros que no verás en la cuenta de resultados
De esos cinco renglones, tres son puro calendario y son los que más separan beneficio y caja sin que nadie avise.
El plazo de cobro. Si facturas 360.000 euros al año y cobras a 90 días, tienes dinero permanentemente en la calle. Uso 360 días para que la cuenta salga redonda: 360.000 ÷ 360 = 1.000 euros al día, y 1.000 × 90 = 90.000 euros que están en el banco de tus clientes en vez de en el tuyo. Si tapas ese hueco con una póliza al 6 %, te cuesta 5.400 euros al año (90.000 × 0,06). Pasar el cobro de 90 a 60 días libera 30.000 euros de golpe y ahorra 1.800 al año de intereses: más que casi cualquier negociación con proveedores.
El almacén. Cada euro de existencias es un euro ya pagado que todavía no ha llegado a la cuenta de resultados. Un almacén que crece mientras las ventas no se mueven vacía la cuenta en silencio: un lote grande comprado para arañar un descuento del 3 % acaba financiando medio año de stock.
El principal del préstamo. Este es el renglón que siempre acabo explicando dos veces. Del recibo mensual solo los intereses son gasto; la devolución del capital sale del banco y no toca el beneficio. Por eso un negocio con préstamos jóvenes «gana» y no le queda nada: en el taller, 3.600 euros al trimestre, 14.400 al año, que no verá en ningún resultado.
El IVA que ingresas no es tuyo
Es el malentendido más caro que veo entre autónomos, y el más fácil de arreglar. Emites una factura de 12.100 euros: 10.000 de servicio y 2.100 de IVA al 21 %. En el extracto ves 12.100 y el cerebro los da por buenos. Tuyos son 10.000.
Si ese trimestre has soportado 800 euros de IVA en tus compras, en abril tendrás que ingresar 2.100 − 800 = 1.300 euros. Ese dinero estuvo tres meses en tu cuenta sin ser tuyo ni un solo día. Al taller le puse una regla el mismo día: cada vez que entra un cobro, el IVA se pasa a una segunda cuenta y no se toca. Deja de doler en abril y en julio.
Lo único que le pedí al taller: trece semanas por delante
No le monté un sistema de control de gestión, sino una hoja con trece columnas, una por semana, y cuatro filas: saldo inicial, cobros previstos, pagos comprometidos y saldo final. Se actualiza los lunes en veinte minutos.
Trece semanas son un trimestre: el plazo justo para ver venir un problema con tiempo de reaccionar. La primera vez que la rellenó, la semana siete le salía en rojo. Adelantó dos facturas, retrasó una compra de material y dejó de estarlo antes de llegar.
Después cambió una sola cosa en su forma de vender: un 30 % de anticipo en todo pedido de más de 3.000 euros. Con las mismas ventas del ejemplo, 90.000 × 0,30 son 27.000 euros que entran al firmar en vez de noventa días más tarde. Su beneficio no se movió ni un euro. Su caja, toda.
Preguntas frecuentes
¿Se puede cerrar una empresa que gana dinero? Se cierra constantemente, y casi siempre en pleno crecimiento. Vender más obliga a comprar más material y adelantar más nóminas antes de cobrar nada: cuanto más crece un negocio que cobra tarde, más dinero necesita por delante. Si eso se financia solo con el beneficio del trimestre anterior, llega un mes en que el banco no da, y tener el resultado en verde no salva a nadie.
¿Y al revés, puedo tener caja de sobra y estar perdiendo dinero? Sí, y es el caso que más me preocupa, porque la sensación es de bonanza. Un mes con varios anticipos cobrados, una devolución de Hacienda y un préstamo recién ingresado deja un saldo estupendo y ni un euro de beneficio. El saldo tapa el problema unos meses y luego llega de golpe: por eso miro beneficio y caja juntos, nunca uno solo.
¿Cada cuánto debo mirar cada cosa? La caja, semanal y mirando hacia delante, no hacia atrás. El resultado, mensual, en cuanto cierres las ventas y los gastos del mes. Quien solo mira sus números cuando llegan los papeles del gestor se entera tarde de todo.
Puntos clave
- El beneficio dice si el negocio tiene sentido; la caja, si llegas al día 30. Beneficio y caja se miran juntos.
- El puente del taller: 18.000 de beneficio − 12.000 de clientes − 8.000 de almacén − 3.600 de principal + 2.000 de amortización − 4.900 de IVA = −8.500 euros de caja.
- Del recibo del préstamo, solo los intereses son gasto: el principal vacía el banco sin tocar el resultado.
- Cobrar a 90 días con 360.000 euros de ventas deja 90.000 en la calle; bajar a 60 días libera 30.000 y ahorra 1.800 al año al 6 %.
- El IVA cobrado no es tuyo: apártalo el mismo día del cobro y deja de financiar a Hacienda.